Lectura 4:00 min
Senado exime a automotrices y gasolineros del límite a deducciones; Ley del ISR regresa a Diputados
La reserva fue presentada por el diputado de Morena Emmanuel Reyes Carmona y suscrita por el senador del mismo partido Ignacio Mier Velazco, presidente de la Junta de Coordinación Política del Senado.
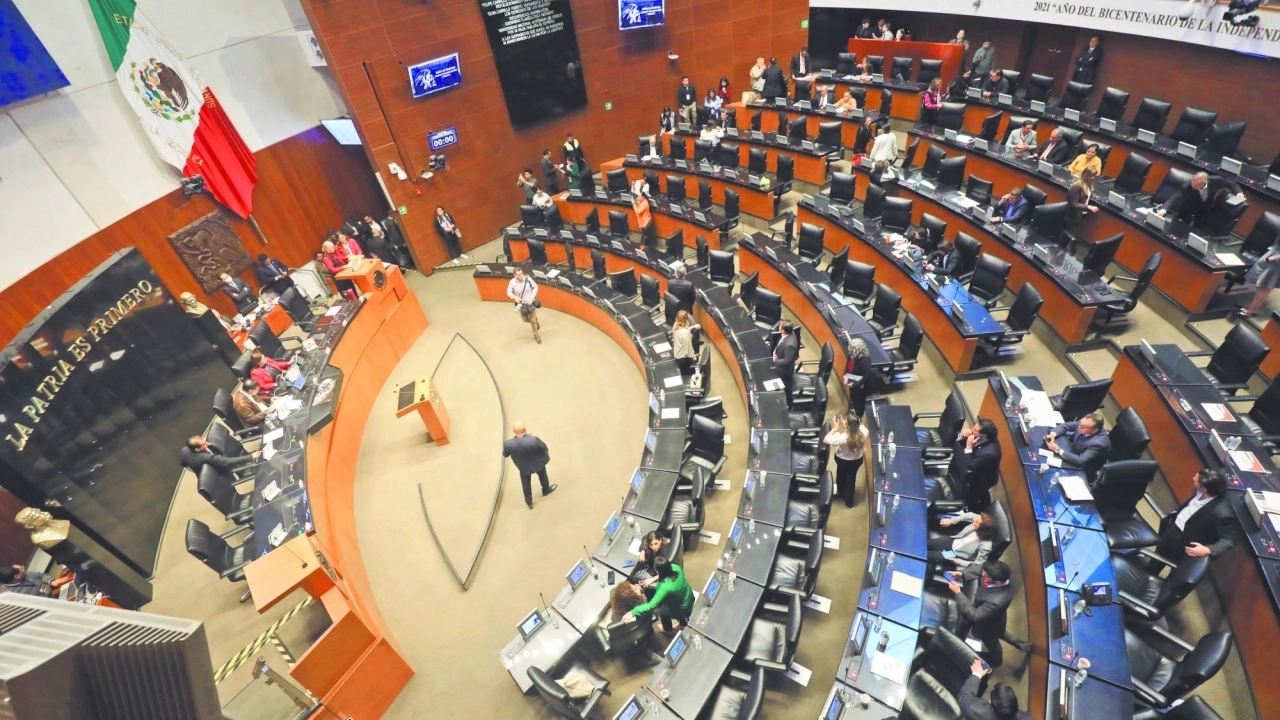
El nuevo mecanismo busca evitar que los contribuyentes con ingresos superiores a 50 millones de pesos reduzcan artificialmente su base gravable

El Senado de la República aprobó una modificación a la Ley del Impuesto sobre la Renta (ISR) para exceptuar a determinadas empresas automotrices y del sector gasolinero de las restricciones a las deducciones autorizadas que se aplicarán, a partir del ejercicio fiscal de 2027, a los contribuyentes con ingresos superiores a 50 millones de pesos.
La reserva fue presentada por el diputado de Morena Emmanuel Reyes Carmona y suscrita por el senador del mismo partido Ignacio Mier Velazco, presidente de la Junta de Coordinación Política del Senado. La reforma fue aprobada en lo general con 74 votos a favor, 34 en contra y cero abstenciones.
La modificación exceptúa de las restricciones previstas en el artículo 78-E de la Ley del ISR a las empresas automotrices que cuentan con una autorización de depósito fiscal, régimen que permite almacenar mercancías importadas sin pagar de inmediato los impuestos correspondientes, destinadas al ensamble y la fabricación de vehículos.
El argumento es que estas empresas están sujetas a controles aduaneros similares a los de las maquiladoras, por lo que se busca evitar que se les aplique una regla general que no considere las particularidades de su operación. Sin embargo, se mantienen las restricciones sobre los ingresos que obtengan por la venta de mercancías en territorio nacional.
Respecto al sector de combustibles, Reyes Carmona indicó que la excepción alcanzaría a más de 3,000 estaciones de servicio, entre ellas pequeñas y medianas empresas familiares.
El diputado vinculó la modificación con la estrategia para estabilizar el precio de la gasolina regular y el diésel, al considerar que el límite a las deducciones podría generar distorsiones para contribuyentes que afrontan elevados costes de adquisición.
"La reserva que propongo no elimina obligaciones fiscales, no reduce la fiscalización ni crea una exención del ISR", puntualizó.
El nuevo mecanismo busca evitar que los contribuyentes con ingresos superiores a 50 millones de pesos reduzcan artificialmente su base gravable, es decir, el importe sobre el cual se calcula el ISR, mediante deducciones autorizadas y pérdidas fiscales.
Las deducciones autorizadas son gastos que pueden restarse de los ingresos para determinar el impuesto a pagar, mientras que las pérdidas fiscales de ejercicios anteriores pueden utilizarse para reducir ganancias futuras sujetas al ISR.
Sin embargo, los promoventes argumentaron que aplicar la medida de forma general podría afectar a sectores regulados cuyos costes de operación son elevados.
"Este es un sector altamente regulado, sujeto a permisos, controles volumétricos, obligaciones de información y supervisión permanente. Además, su estructura económica supone costes de adquisición elevados respecto de sus ingresos", afirmó Reyes Carmona al explicar la excepción para el sector de combustibles.
Te puede interesar
El diputado sostuvo que el nivel de deducciones de los distribuidores y comercializadores de gasolinas y diésel puede deberse a los costes ordinarios de su operación y no necesariamente a una estrategia para reducir el pago de impuestos.
"La equidad tributaria no obliga a tratar de la misma manera a actividades económicamente distintas", dijo.
Reforma vuelve a Diputados
La aprobación de la reserva modificó el texto de la reforma al ISR que la Cámara de Diputados había enviado al Senado. Por ello, la cámara de origen recibirá la minuta con el texto aprobado por los senadores y revisará los cambios incorporados respecto de la versión que avaló originalmente, conforme al artículo 72 constitucional.
Los diputados tendrán que decidir si aceptan o rechazan las excepciones agregadas para las empresas automotrices terminales y los contribuyentes dedicados al expendio al público, distribución o comercialización de gasolinas y diésel.
Una vez resuelto el procedimiento entre ambas cámaras, el proyecto podrá enviarse al Ejecutivo federal para los efectos constitucionales correspondientes, incluida su eventual promulgación y publicación.


