Lectura 3:00 min
La Corte confirmó que las instituciones de financiamiento colectivo deben pagar ISR e IVA
El máximo tribunal constitucional resolvió la validez del fallo emitido por el Tribunal Federal de Justicia Administrativa (TFJA).
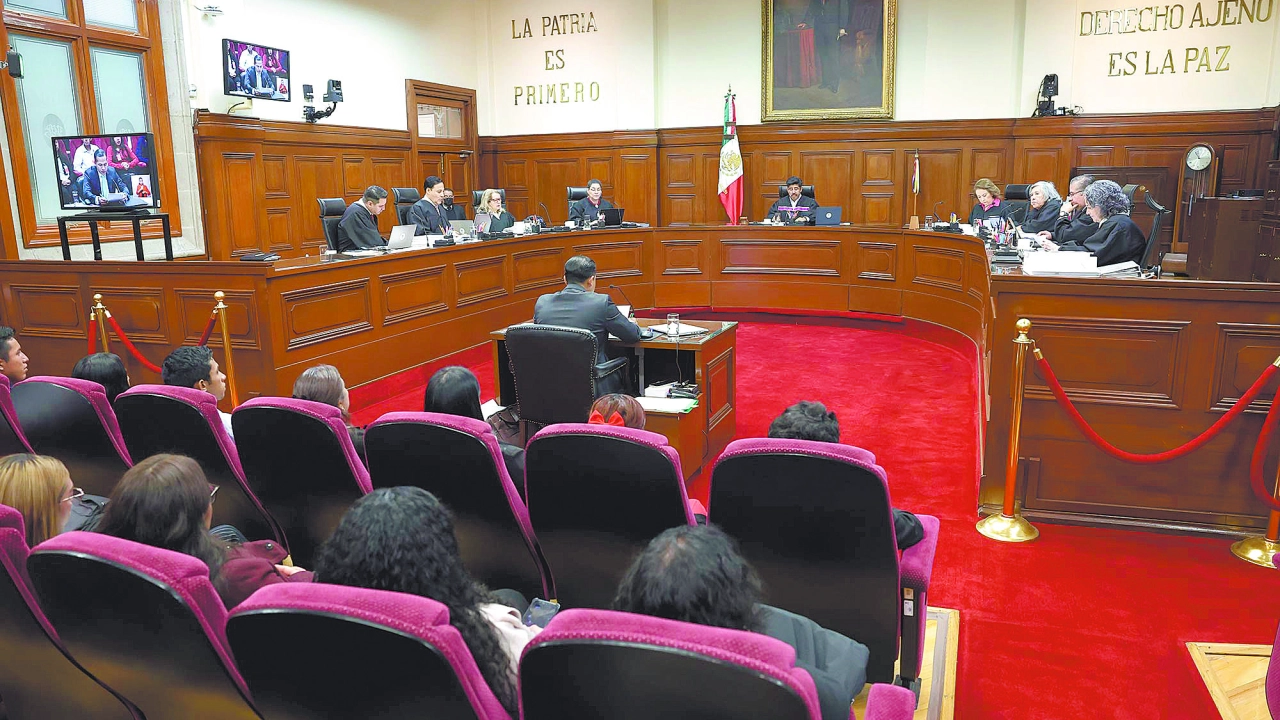
Descripción automática

El pleno de la Suprema Corte de Justicia de la Nación (SCJN) confirmó la validez de las reglas del Servicio de Administración Tributaria (SAT) que establecen que el pago del Impuesto Sobre la Renta (ISR) y retención del Impuesto al Valor Agregado (IVA) corresponden a las instituciones de financiamiento colectivo.
“El Servicio de Administración Tributaria emitió la segunda resolución de modificaciones a la resolución miscelánea fiscal para el 2024 y anexos 1, 1-A, 3 y 7, que fue publicada en el Diario Oficial de la Federación el 11 de octubre de 2024, en la cual, entre otros aspectos, adiciona las reglas 3.16.13 y 4.1.12, las cuales son aplicables a las Instituciones de Tecnología Financiera, entre las que se encuentran las instituciones de financiamiento colectivo’’, explicó Lenia Batres Guadarrama.
Al exponer su proyecto de sentencia del amparo directo en revisión 3931/2026 -promovido por una empresa de financiamiento colectivo a través de sus plataformas y aplicaciones digitales-, aprobado por unanimidad del máximo tribunal constitucional, explicó que la quejosa recibe fondos de diversos clientes y/o inversionistas para hacer préstamos y fondear proyectos específicos de terceros conforme lo aprueben los clientes y/o inversionistas y según se interesen en el proyecto que se les presente, entre otros proyectos artísticos, con la condición de que retorne al cliente los fondos, más el interés pactado.
“Por tanto, la institución tiene facultades amplias para recuperar los recursos como corresponde’’, afirmó.
El fallo establece que las reglas impugnadas no resultan contrarias a los principios de seguridad jurídica y reserva de ley, porque sólo se limitan a soportar lo ya establecido en la Ley del Impuesto Sobre la Renta.
De ahí que la Corte resolvió confirmar la sentencia recurrida y negar el amparo que la empresa promovió contra la sentencia definitiva del 30 de junio de 2025, emitida por la Primera Sala Regional en la Ciudad de México del Tribunal Federal de Justicia Administrativa (TFJA).
Batres Guadarrama precisó que el inversionista tiene lugar principal en el cumplimiento de la obligación tributaria de pago, mientras que la institución financiadora tiene el poder tributario y está obligada a sustituirlo en el pago del impuesto, lo que lo coloca como único y verdadero sujeto obligado a realizar el pago.
Ello, amplió, porque conforme los artículos 135 y 136 de la Ley del Impuesto Sobre la Renta ya está prevista la figura del retenedor.


